日本の7~9月期GDPがマイナス成長、日銀の利上げ判断と円相場の行方は?
2026年11月16日に発表された日本の7~9月期実質国内総生産(GDP)は、前期比年率-0.1%となり、市場予想の+0.3%を下回りました。
日本経済の成長ペースが鈍化するなか、個人消費の弱さが改めて注目されています。一方、設備投資には底堅さもみられ、景気の先行きを巡る判断は難しくなっています。
今回のGDPの結果は、日本銀行の追加利上げ判断やドル円相場にも影響する可能性があります。
景気の弱さによって日銀の利上げ観測が後退すれば、円売り・ドル買いにつながる可能性がある一方、物価上昇への警戒は依然として続いています。
今回はGDPの結果とその背景を確認しながら、日銀の金融政策やドル円相場への影響を解説します。
今回のニュースのポイント
- 7~9月期実質GDPは前期比年率-0.1%と市場予想を下回る
- 個人消費は前期比-0.3%、設備投資は+1.6%
- 景気減速は日銀の追加利上げ観測を後退させる可能性
- ドル円は日米金利差と160円付近の値動きが焦点
日本の7~9月期GDPは年率-0.1%、市場予想を下回る
内閣府が11月16日に発表した2026年7~9月期の実質GDP(1次速報値)は、前期比年率-0.1%となりました。
市場予想の+0.3%に対して0.4ポイント低い結果となり、日本経済の成長ペースの鈍化が示されました。
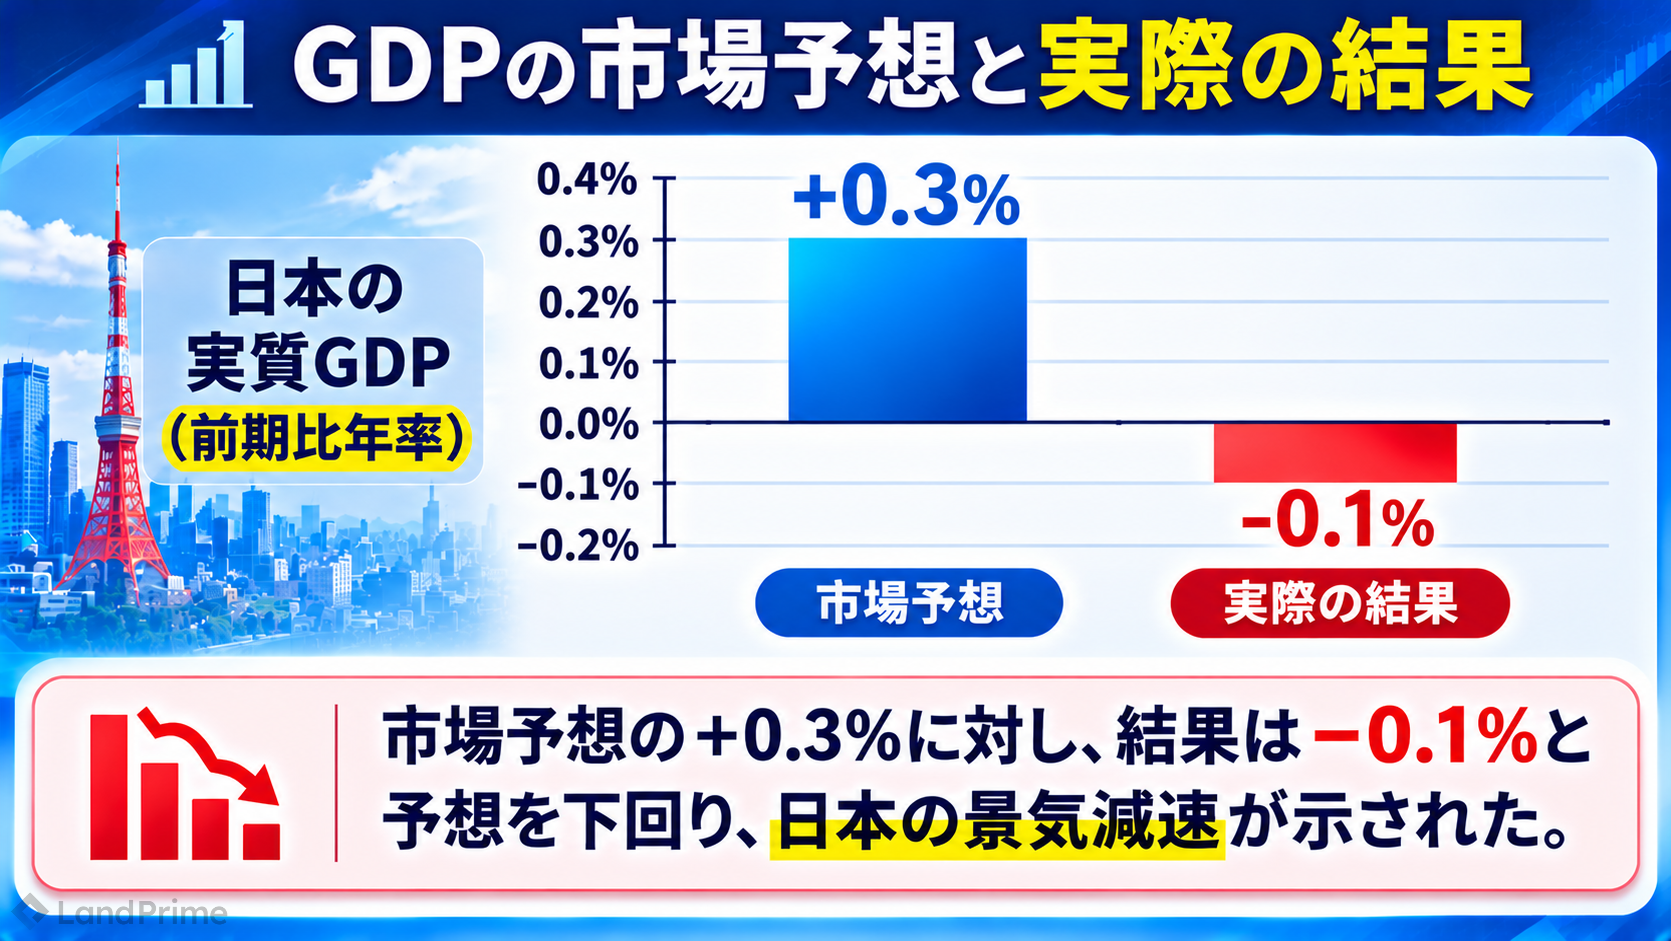 日本の7~9月期実質GDP(前期比年率):市場予想+0.3%、実際の結果-0.1%
| 指標 | 市場予想 | 結果 |
|---|---|---|
| 実質GDP(前期比年率) | +0.3% | -0.1% |
| 個人消費(前期比) | ― | -0.3% |
| 設備投資(前期比) | ― | +1.6% |
GDPは国内で生み出されたモノやサービスの付加価値を示す経済指標です。
実質GDPは物価変動の影響を取り除いた数値であり、経済活動の実際の成長を把握するために使われます。
今回の結果は小幅なマイナス成長ですが、個人消費の減少が確認されたことで、景気の先行きに慎重な見方が広がる可能性があります。
GDP悪化の背景は?個人消費の弱さが鮮明に
今回のGDPで注目されるのは、個人消費と設備投資の動きに違いがみられたことです。
個人消費は-0.3%、物価高が家計の負担に
個人消費は前期比-0.3%となり、家計の支出が弱含んでいることが示されました。
日本では食料品やエネルギーなどの価格上昇が続いており、生活必需品への支出負担が家計の購買力を圧迫しています。
賃金が上昇していても、それ以上に物価が上がれば実質的な購買力は低下するため、消費の回復が遅れる可能性があります。
設備投資は+1.6%、企業活動には底堅さも
一方、民間企業設備投資は前期比+1.6%となりました。
企業による設備の更新や省力化、デジタル化などへの投資が経済活動を支える材料となっています。
ただし、個人消費の弱さが長引けば、企業の売上や投資判断にも影響する可能性があります。
今後の日本経済では、企業の投資意欲が維持されるかに加えて、家計の消費が回復するかが重要なポイントとなります。
日銀の追加利上げはどうなる?景気減速が判断材料に
今回のGDPの弱さは、日本銀行の金融政策を考えるうえでも重要な材料です。
一般的に、政策金利の引き上げは借入金利の上昇を通じて、家計の消費や企業の設備投資を抑える方向に働きます。
そのため、景気が弱い状況では、中央銀行が追加利上げの時期やペースを慎重に判断する可能性があります。
特に今回のGDPでは個人消費が減少しており、日銀が利上げを急がないとの見方につながる可能性があります。
物価上昇への警戒も続く
一方、日本では企業物価や輸入物価の上昇が続いており、物価上昇圧力が完全に収まったわけではありません。
日銀は景気の弱さだけでなく、物価の先行きや賃金動向も踏まえて金融政策を判断する必要があります。
したがって、今回のマイナス成長が直ちに追加利上げの見送りを意味するわけではありません。
日銀の金融政策で注目したいポイント
GDPの弱さは利上げに慎重な判断を促す可能性があります。ただし、物価上昇が続く場合には追加利上げの必要性が意識されるため、今後の消費者物価や賃金、個人消費の動向が重要になります。
ドル円への影響は?日銀の利上げ観測後退なら円安要因に
今回のGDPが市場予想を下回ったことで、ドル円相場への影響にも注目が集まっています。
日本の景気減速によって日銀の追加利上げ観測が後退すれば、日米金利差が縮小しにくくなるとの見方から、円売り・ドル買いにつながる可能性があります。
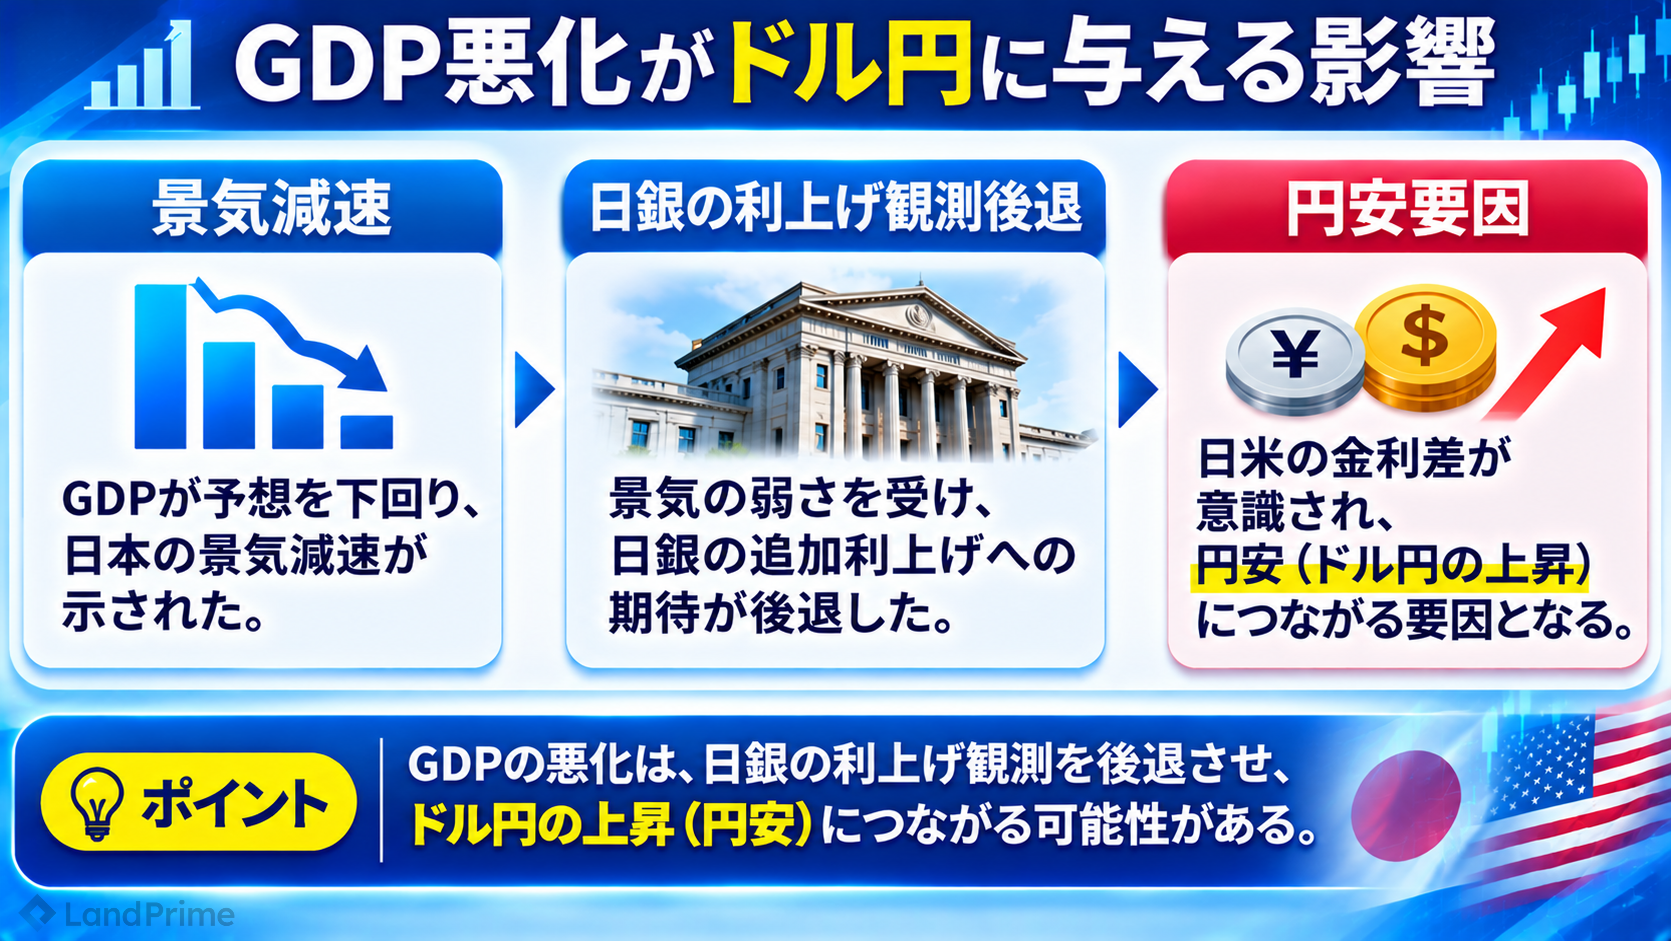 GDP悪化が日銀の利上げ観測を後退させた場合、ドル円の上昇につながる可能性がある
ドル円相場は日本と米国の金融政策の違いによって影響を受けやすく、日米金利差は重要な判断材料の一つです。
米国の金利が高い状態で維持され、日本の追加利上げが緩やかになるとの見方が強まれば、相対的にドルが買われやすくなる可能性があります。
ドル円160円付近では為替介入にも警戒
一方、ドル円が160円付近まで上昇する局面では、日本政府・財務省による為替介入への警戒感も高まりやすくなります。
急速な円安が進めば、通貨当局によるけん制発言などをきっかけに、短時間で相場が大きく変動する可能性があります。
そのため、GDPの悪化だけを理由に円安が一方向に進むと判断するのではなく、米国金利や日銀関係者の発言、為替介入への警戒感を総合的に確認することが重要です。
| 注目材料 | ドル円への想定される影響 |
|---|---|
| 日銀の利上げ観測後退 | 円安・ドル高要因 |
| 日本の物価上昇による利上げ観測 | 円高・ドル安要因 |
| 米国の高金利長期化観測 | 円安・ドル高要因 |
| 日本当局による為替介入への警戒 | 円高・ドル安要因 |
今後の注目ポイント
今後の日本経済とドル円相場を考えるうえでは、以下の3点が重要です。
- 日本の消費者物価指数(CPI):物価上昇が続けば、景気の弱さがあっても日銀の利上げ観測を支える可能性があります。
- 日銀関係者の発言:景気減速と物価上昇のどちらを重視するかによって、追加利上げの見通しが変化する可能性があります。
- 米国金利とドル円160円付近の値動き:日米金利差や為替介入への警戒感が短期的な相場変動につながる可能性があります。
まとめ
日本の2026年7~9月期実質GDPは前期比年率-0.1%となり、市場予想の+0.3%を下回りました。
個人消費の低迷が景気の重荷となる一方、設備投資には底堅さもみられています。
今回のGDPの弱さは、日銀が追加利上げを慎重に判断する材料となる可能性があります。ただし、物価上昇への警戒も続いており、金融政策の方向性が直ちに変わるとは限りません。
ドル円相場では、日銀の利上げ観測が後退すれば円安要因となる一方、160円付近では為替介入への警戒感にも注意が必要です。
今後は日本の物価・賃金・個人消費の動向に加え、日銀と米国の金融政策の違いを見極めることが重要となりそうです。
※本記事は2026年11月16日時点の公表資料および報道に基づいています。GDP速報値は今後改定される可能性があります。金融政策や為替相場の見通しは変化する可能性があり、本記事は特定の金融商品の売買を推奨するものではありません。FX・CFD取引には価格変動やレバレッジによる損失リスクがあります。
